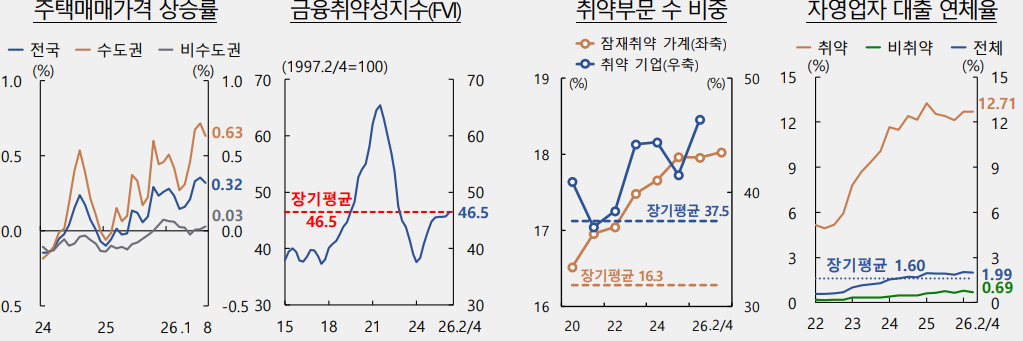
[아이뉴스24 임우섭 기자] 기준금리 인상이 가계 취약차주와 중소기업의 연체율에 미치는 영향은 약 9개월 전후 가장 크게 나타나는 것으로 분석됐다. 가계와 기업 전체 은행대출 연체율에는 약 15개월 뒤 영향이 가장 커 취약부문에서 금리 상승 부담이 먼저 나타나는 구조다.
한국은행이 22일 발표한 금융안정상황보고서에 따르면 시장금리가 지난해 하반기부터 상승하고 지난 7월과 8월 기준금리가 각각 0.25%포인트(p) 인상되면서 차주의 이자 부담이 시차를 두고 커질 전망이다.
한은이 2007년 1월부터 올해 6월까지 월별 자료를 분석한 결과 은행의 잔액 기준 대출금리는 기준금리 인상 후 약 5개월 후 가장 크게 움직였다. 은행 연체율에 미치는 영향은 약 15개월 뒤 가장 컸다.
취약차주와 중소기업은 영향이 더 빨랐다. 2012년 1분기부터 올해 2분기까지 분석한 결과 가계 취약차주와 중소기업 대출 연체율에 대한 금리 인상 영향은 약 9개월 전후 가장 크게 나타났다. 전체 가계·기업보다 약 6개월 빠른 셈이다.
금리 상승에 직접 노출된 차주도 적지 않다. 향후 1년 안에 금리가 바뀌는 부채가 예·적금 등 이자수익을 얻는 금융자산보다 많은 차주는 가계의 28.6%로 추산됐다. 상장기업은 47.2%였다.
저소득 부채가구의 금리 민감도는 더 높았다. 금융부채를 보유한 소득 1분위 가구의 47.5%는 금리 상승 시 순이자 부담이 늘어나는 구조였다. 금융부채 보유가구의 처분가능소득 대비 이자수지 비율도 지난해 3월 -5.3%에서 올해 3월 -6.3%로 악화됐다. 소득 1분위 가구는 -14.0%였다.
가계의 금리 대응 여력은 과거 인상기보다 개선됐다. 장기·고정금리 대출 확대 등으로 변동금리 대출 비중은 2021년 7월 68.4%에서 올해 6월 56.1%로 낮아졌다. 취약차주 비중도 차주 수 기준 6~7% 수준을 유지하고 있다.
기업은 일부 취약부문의 부담이 상대적으로 컸다. 기업대출 연체율과 변동금리 대출 비중이 과거 인상기보다 높은 가운데 이자보상배율이 3년 연속 1을 밑도는 한계기업 비중은 지난해 19.1%까지 상승했다.
자영업자 대출에서도 취약차주를 중심으로 연체 부담이 커지고 있다. 올해 2분기 말 자영업자 대출 연체율은 1.99%로 지난해 말 1.86%보다 0.13%p 올랐다. 2012년 이후 장기평균인 1.60%도 웃돌았다.
은행권 자영업자 대출 연체율은 0.56%, 비은행권은 3.86%였다. 다중채무자이면서 저소득 또는 저신용인 취약 자영업자의 연체율은 12.71%로 비취약 자영업자 0.69%를 크게 웃돌았다.
취약 자영업자는 2분기 말 41만1000명으로 전체 자영업자의 12.8%를 차지했다. 이들의 대출잔액은 지난해 말 114조6000억원에서 119조2000억원으로 4조7000억원 늘었다.
기존 연체도 장기화하고 있다. 자영업자 연체지속률은 2분기 80.9%로 지난해 말 78.4%에서 상승했다. 직전 분기에 연체한 자영업자 10명 중 8명 이상이 다음 분기에도 연체 상태를 이어갔다는 의미다.
취약차주의 연체지속률은 82.3%였다. 신규 연체진입률도 지난해 말 3.17%에서 3.60%로 올랐다. 비취약차주의 신규 연체진입률은 같은 기간 0.72%에서 0.60%로 낮아졌다.
한은은 "최근 경기 개선과 경제주체의 대응 여력, 금융기관의 자본·유동성을 감안하면 금리 상승 부담은 금융시스템 전반에서 감내 가능한 수준"이라며"금리 인상의 영향이 시차를 두고 취약차주와 중소기업에 먼저 나타날 수 있는 만큼 채무상환능력과 연체 흐름을 면밀히 점검할 필요가 있다"고 밝혔다.
/임우섭 기자(coldplay@inews24.com)
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기