[아이뉴스24 윤희성 기자] 외국인의 국채선물 매수세에 10월 국고채 금리가 전 구간에서 하락했다. 국제유가 하락과 원·달러 환율 안정에 미국 장기금리 진정세가 더해진 영향이다. 외국인은 채권 현물시장에서도 8조원 넘게 순매수하며 전월 순매도에서 매수 우위로 돌아섰다.
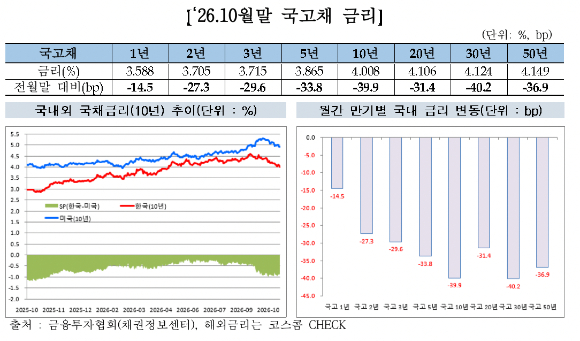
금융투자협회가 10일 발표한 '2026년 10월 장외채권시장 동향'에 따르면 10월 초 국고채 금리는 국제유가 하락과 외국인의 국채선물 매수세에 힘입어 하락했다. 서부텍사스산원유(WTI) 가격이 배럴당 100달러를 밑돌고 원·달러 환율이 안정되면서 장기물 중심으로 금리 상승 압력이 완화됐다.
10월 미국 국채금리는 서비스업 물가 상승 압력과 유럽 재정 불안 등으로 30년물이 2002년 이후 최고치인 5.70%까지 오르는 등 변동성이 확대됐으나 이후 진정세를 보였다. 월말에는 한국은행 금융통화위원회와 미국 연방공개시장위원회(FOMC)가 기준금리를 동결한 가운데 글로벌 기술주 약세에 따른 안전자산 선호와 외국인의 국채선물 매수세가 이어지면서 국고채 금리는 전 구간에서 하락 마감했다.
10월 말 국고채 3년물 금리는 3.715%로 전월 말보다 29.6bp(1bp=0.01%포인트) 하락했다. 10년물은 4.008%로 39.9bp 내렸으며 30년물은 4.124%로 40.2bp 떨어졌다.
외국인의 채권 순매수 규모는 8조4520억원으로 집계됐다. 전월 1조1580억원 순매도에서 순매수로 전환한 것이다. 이 가운데 국채 순매수 규모는 7조4470억원에 달했다.
외국인의 매수세는 재정거래 유인 확대와 맞물렸다. 10월 초부터 통화스왑(CRS) 금리가 빠르게 하락하면서 스왑베이시스가 확대됐고 이에 따라 외국인의 원화채권 재정거래 매력이 높아졌다. 월말에는 세계국채지수(WGBI) 편입에 따른 자금 유입도 더해지면서 중장기물을 중심으로 매수세가 이어졌다.
외국인의 국내 채권 보유 잔고는 9월 말 기준 344조4000억원으로 전월 말(336조9000억원)보다 7조5000억원 증가했다. 전체 채권 발행잔액의 10.7% 수준이다.
채권 발행액은 91조원으로 전월(86조5000억원)보다 4조5000억원 증가했다. 국고채와 회사채 발행은 감소했지만 특수채와 금융채 발행이 크게 늘어난 영향이다. 순발행액은 33조1000억원을 기록했으며 전체 채권 발행잔액은 3219조1000억원으로 집계됐다.
회사채 시장은 위축됐다. 10월 회사채 발행액은 7조4000억원으로 전월보다 3조4000억원 감소했다. 신용 스프레드는 AA-등급이 전월과 같은 수준을 유지했지만 BBB-등급은 소폭 확대됐다.
회사채 수요예측 규모는 29건 2조550억원으로 전년 동월(3조6110억원)보다 1조5560억원 줄었다. 수요예측 참여금액도 11조4500억원으로 전년 동월(20조8710억원)보다 9조4210억원 감소했다. 참여율은 557.4%로 전년 동월(578.0%)보다 20.6%포인트(p) 하락했다. 등급별 참여율은 AA등급 이상이 623.2%를 기록한 반면 A등급은 390.2%로 전년 동월(625.3%)보다 낮아졌다.
유통시장 거래도 감소했다. 10월 장외채권 거래량은 434조6000억원으로 전월보다 14조1000억원 줄었다. 일평균 거래량은 21조7000억원으로 7000억원 감소했다. 국채와 통안증권 거래량은 각각 34조5000억원과 6조원 줄었다. 반면 금융채는 18조1000억원 늘었고 회사채도 5000억원 증가했다.
개인 투자자는 순매수 기조를 이어갔지만 규모는 축소됐다. 10월 개인의 채권 순매수 규모는 2조7135억원으로 전월보다 1조3000억원 감소했다. 국채 8266억원과 특수채 2428억원 회사채 2414억원 등을 순매수했다.
단기금리 지표인 양도성예금증서(CD) 수익률은 전월보다 10bp 상승한 3.32%를 기록했다. 대내외 금리 상승 압력과 은행의 장기 CD 발행 선호 등이 영향을 미쳤다. 적격기관투자자(QIB) 채권은 10월 중 총 4건 1조7365억원이 신규 등록됐다.
/윤희성 기자(heehs@inews24.com)
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기